Guerre des bornes : supermarchés, Tesla, Ionity, Electra, BYD… qui va gagner la bataille de la recharge ?
Plus de 200 000 points publics, un usage en forte hausse et des prix qui vont de 0,17 à près de 0,70 € le kWh : la recharge est devenue un marché très disputé. Panorama des forces en présence, de leurs stratégies et des scénarios pour les années à venir.
Par Frédéric Vagner · Publié le
Pendant des années, la question était de savoir s'il y aurait assez de bornes pour les voitures électriques. En 2026, elle a changé de nature. La France a franchi le cap des 200 000 points de recharge ouverts au public, et la voiture électrique a représenté près de 42 % des ventes de voitures neuves en septembre. La recharge est devenue un marché à part entière, et un champ de bataille.
Supermarchés, pétroliers, start-up spécialisées, consortium de constructeurs, Tesla et désormais BYD : jamais autant d'acteurs ne s'étaient disputé les électromobilistes. Avec des stratégies, des modèles économiques et des prix radicalement différents. Alors que le Mondial de l'Auto s'ouvre à Paris, nous avons passé en revue les forces en présence, leurs armes, et les scénarios possibles pour les années à venir.
Un marché qui change d'échelle
Pour comprendre pourquoi la concurrence s'intensifie, il faut regarder l'évolution de l'usage. Selon le baromètre de l'Avere-France, chaque point de recharge public a enregistré en moyenne 39,3 sessions en août 2026 et délivré 855 kWh, contre 639 kWh un an plus tôt. En un an, l'énergie vendue par borne a donc progressé d'un tiers.
Pour un opérateur, ce chiffre est décisif. Une borne de recharge rapide coûte cher à installer : le matériel, les travaux de génie civil et surtout le raccordement au réseau électrique représentent un investissement important, qui ne devient rentable qu'à partir d'un certain taux d'utilisation. Tant que les voitures électriques restaient rares, beaucoup de bornes tournaient à vide. Avec plus de 387 000 voitures électriques neuves immatriculées entre janvier et septembre 2026, l'équation change.
Le contexte énergétique a aussi joué. La flambée des prix des carburants au printemps 2026, liée aux tensions au Moyen-Orient, a fait chuter la consommation d'essence et de gazole et poussé de nombreux automobilistes vers l'électrique. Dans le même temps, les stations-service ont vu leurs volumes de carburant baisser, ce qui pousse leurs exploitants à chercher de nouvelles sources de revenus.
Résultat : le marché de la recharge attire désormais des acteurs aux profils très différents, qui ne cherchent pas tous la même chose.
Les six familles d'acteurs
1. La grande distribution : la recharge comme produit d'appel
C'est l'acteur qui fait le plus parler de lui en 2026. Les enseignes de supermarchés disposent d'un atout considérable : des milliers de parkings répartis sur tout le territoire, où les clients stationnent de toute façon une heure ou plus. Selon l'Avere-France, 47 % des points de recharge ouverts au public se trouvent déjà sur des sites commerciaux.
Leur stratégie reprend celle qu'elles appliquent au carburant depuis les années 1970 : vendre l'énergie à prix coûtant, voire à perte, pour attirer les clients en magasin. Lidl a ouvert le bal en mars avec une opération à prix coûtant à 0,29 € le kWh. E.Leclerc a répliqué en juillet avec 0,19 € sur ses bornes jusqu'à 22 kW. Lidl est descendu à 0,18 € en septembre, puis Leclerc à 0,17 € depuis le 5 octobre. Auchan a baissé à 0,22 € en août, tandis que Carrefour reste au-dessus de 0,20 €.
Ces prix concernent surtout la recharge lente en courant alternatif, qui convient aux clients qui habitent à proximité ou passent beaucoup de temps sur place. Sur les bornes rapides, les tarifs restent plus élevés, même si Lidl propose 0,29 € le kWh en courant continu via son application. Les réseaux sont déjà importants : plus de 5 500 points chez Lidl, plus de 3 000 chez E.Leclerc, qui ambitionne de multiplier fortement son parc dans les prochaines années.
Forces : des emplacements gratuits et nombreux, une capacité à subventionner la recharge par les ventes en magasin, des applications de fidélité déjà installées sur des millions de téléphones. Faiblesses : peu de recharge ultra-rapide, des bornes parfois occupées par des voitures thermiques, et une présence limitée sur les grands axes.
2. Les pétroliers et énergéticiens : reconvertir les stations-service
TotalEnergies, Shell, mais aussi les énergéticiens comme Engie (avec Vianeo) ou EDF (avec Izivia) ont investi massivement dans la recharge. Pour les pétroliers, l'enjeu est existentiel : la baisse des ventes de carburant menace le modèle économique des stations-service, et la recharge électrique est leur relais de croissance naturel.
TotalEnergies dispose ainsi d'un des réseaux les plus étendus de France, notamment sur les aires d'autoroute concédées et dans ses stations, avec des tarifs qui varient fortement selon les sites, généralement entre 0,40 et 0,70 € le kWh sans abonnement en charge rapide.
Forces : des emplacements stratégiques sur les axes routiers, une puissance financière considérable, une habitude de la vente d'énergie aux automobilistes. Faiblesses : pour beaucoup de ces groupes, la recharge reste une activité complémentaire, parfois moins bien notée par les utilisateurs en matière de fiabilité que celle des spécialistes.
3. Les spécialistes de la recharge rapide
Ils n'ont qu'un métier : la recharge. Le français Electra, fondé en 2021, est devenu en quelques années l'un des acteurs les plus en vue du secteur. Il a levé plus d'un milliard d'euros pour déployer des stations ultra-rapides, principalement en zone urbaine et périurbaine, et revendique une présence dans neuf pays européens. Son positionnement repose sur la disponibilité et la simplicité, avec une tarification dynamique qui varie selon l'heure, entre 0,39 et 0,61 € le kWh environ sans abonnement, et une formule Electra+ Boost à 9,99 € par mois qui fait descendre le kWh à 0,29 € sur ses propres bornes.
Le néerlandais Fastned, réputé pour la qualité de ses stations, poursuit son expansion en France le long des grands axes avec des bornes allant jusqu'à 400 kW. L'allemand Allego, l'italien Atlante ou le portugais Power Dot occupent aussi le terrain. Plusieurs de ces réseaux se sont regroupés au sein de la ChargeLeague (Atlante, Electra, Fastned et Ionity), qui permet aux abonnés d'un réseau de bénéficier de tarifs préférentiels chez les autres.
Ces acteurs multiplient aussi les offres ciblées. Allego propose par exemple aux bénéficiaires du leasing social une année d'abonnement gratuite et une réduction de plus de 30 % sur le prix du kWh.
Forces : des stations modernes, puissantes et généralement fiables, une forte agilité commerciale. Faiblesses : des besoins de financement considérables et une rentabilité encore à démontrer, qui dépend directement de la croissance du parc électrique.
4. Ionity : le réseau des constructeurs
Créé en 2017 par plusieurs constructeurs, dont BMW, Mercedes-Benz, le groupe Volkswagen, Ford et Hyundai-Kia, Ionity a été le pionnier de la recharge ultra-rapide sur autoroute, avec des bornes jusqu'à 350 kW. Il compte environ 180 stations en France.
Son modèle a récemment évolué. Longtemps attaché à un tarif unique sur toutes ses stations, Ionity a introduit en avril 2026 une tarification par site : sans abonnement, le kWh est passé à 0,51 € hors autoroute et 0,59 € sur autoroute, contre 0,55 € partout auparavant. Une nouvelle hausse au 1er juillet a porté le prix maximum à 0,62 € le kWh en paiement direct. Le réseau mise surtout sur ses abonnements, qui font nettement baisser le prix pour les gros rouleurs, et sur les tarifs négociés avec les constructeurs pour leurs clients.
Forces : une couverture autoroutière dense, des bornes puissantes, le soutien de grands constructeurs. Faiblesses : des prix sans abonnement parmi les plus élevés du marché, et une image écornée par des changements tarifaires jugés peu transparents.
5. Tesla : le réseau historique, ouvert à tous
Tesla a été le premier à comprendre que la recharge était un argument de vente. Son réseau de Superchargeurs, lancé en 2013, compte aujourd'hui plus de 3 200 bornes réparties sur environ 240 stations en France, selon un décompte de fin 2025. Environ trois quarts de ces stations sont désormais ouvertes aux autres marques équipées d'une prise Combo CCS.
Tesla pratique une tarification dynamique, qui varie selon la station, l'heure et la fréquentation, avec un abonnement mensuel pour les conducteurs d'autres marques qui veulent payer le même prix que les clients Tesla. Ses nouvelles bornes V4 offrent des câbles plus longs, adaptés à toutes les voitures, et des puissances supérieures.
Forces : la meilleure fiabilité du marché selon de nombreux classements d'utilisateurs, une forte densité de bornes par station et une base de clients captive en pleine croissance (le Model Y est la voiture électrique la plus vendue en France en 2026). Faiblesses : une partie des stations reste réservée aux Tesla, et certaines voitures d'autres marques n'y atteignent pas leur puissance maximale.
6. BYD et les nouveaux entrants
Dernier arrivé, et pas le moins ambitieux : le chinois BYD a commencé à déployer en Europe son réseau Flash Charging, avec des bornes de 1 500 kW capables, selon le constructeur, de recharger une batterie compatible de 10 à 70 % en cinq minutes environ, pour moins de 0,58 € le kWh. BYD vise 3 000 stations en Europe d'ici fin 2026, un objectif qui paraît très ambitieux, et seules quelques voitures, d'abord des modèles de sa marque premium Denza, peuvent exploiter cette puissance.
BYD reprend la logique de Tesla : un constructeur qui maîtrise la recharge de ses clients dispose d'un argument commercial décisif. D'autres pourraient suivre.
Les armes de la bataille
Le prix, mais pas seulement
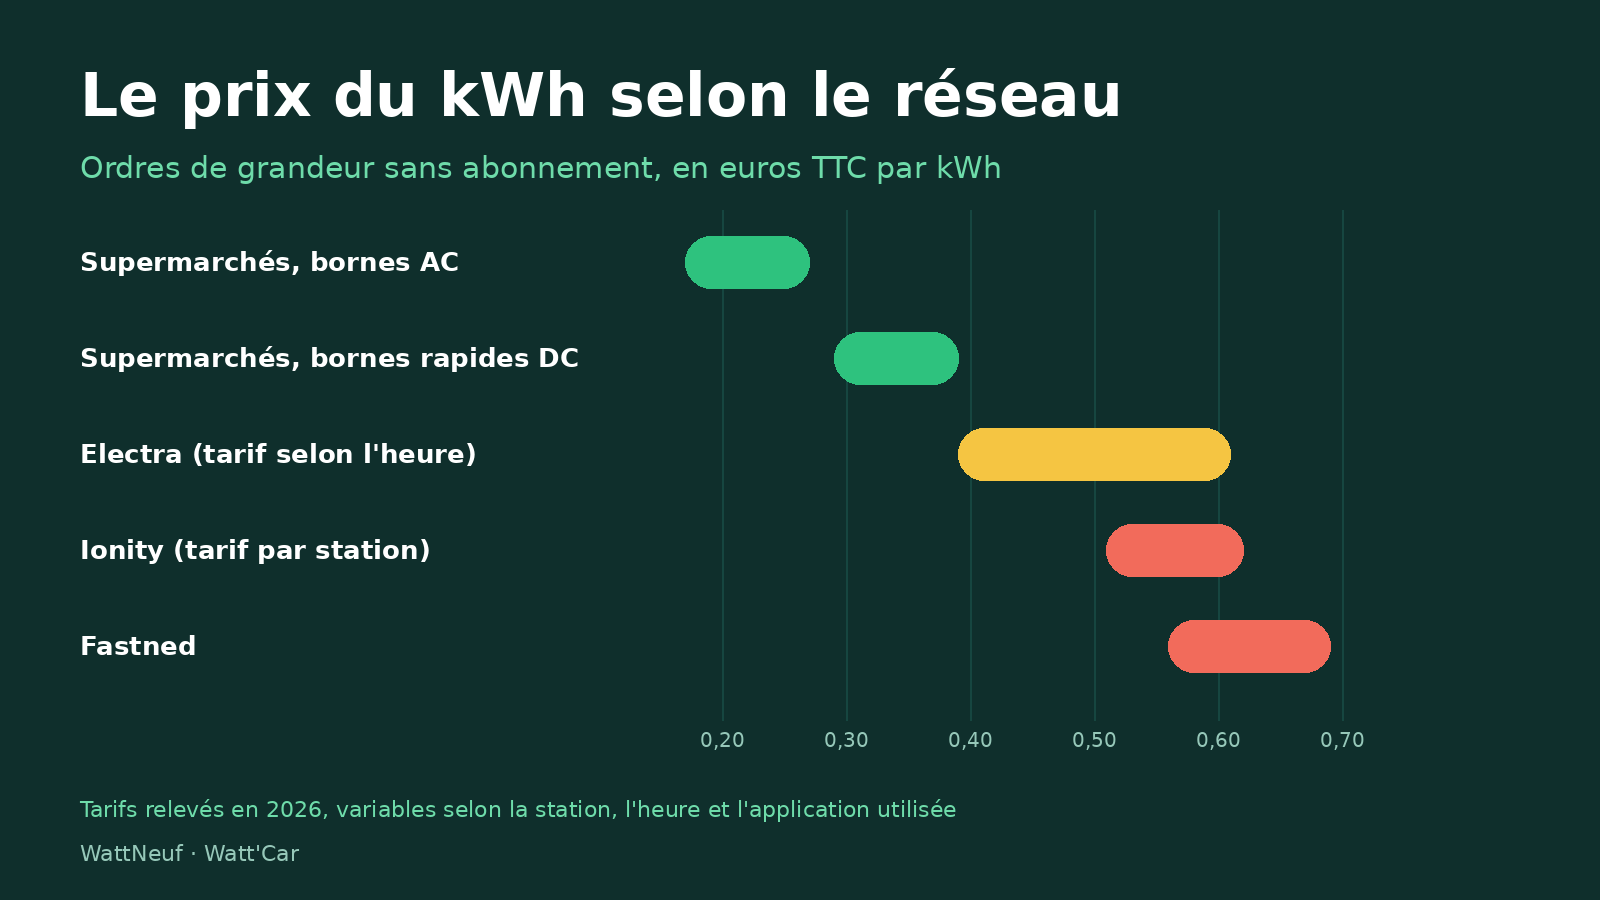
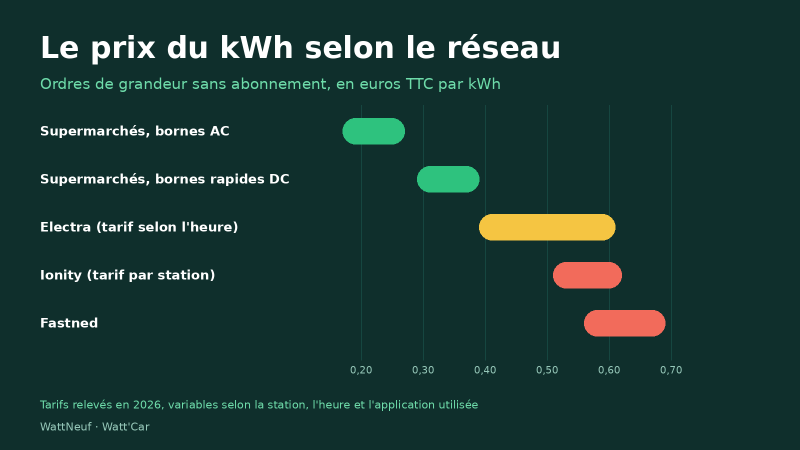
C'est l'arme la plus visible, et les écarts sont spectaculaires. Selon l'endroit où l'on recharge, le kilowattheure coûte de 0,17 € à près de 0,70 € sans abonnement, soit un rapport de un à quatre. Voici les ordres de grandeur relevés en 2026 :
| Réseau | Type de recharge | Prix sans abonnement | Avec abonnement ou application |
|---|---|---|---|
| E.Leclerc | Lente (AC, 22 kW) | 0,17 €/kWh | Application gratuite obligatoire |
| Lidl | Lente (AC, 22 kW) | 0,29 €/kWh | 0,18 €/kWh avec Lidl Plus |
| Lidl | Rapide (DC) | 0,39 €/kWh | 0,29 €/kWh avec Lidl Plus |
| Electra | Rapide et ultra-rapide | 0,39 à 0,61 €/kWh selon l'heure | 0,29 €/kWh (Boost, 9,99 €/mois) |
| Ionity | Ultra-rapide | Jusqu'à 0,62 €/kWh selon la station | Nettement moins cher avec abonnement |
| Fastned | Ultra-rapide | Environ 0,56 à 0,69 €/kWh | Réduit avec l'abonnement Gold |
| TotalEnergies | Rapide et ultra-rapide | Environ 0,40 à 0,70 €/kWh | Variable selon les offres |
| BYD Flash Charging | Ultra-rapide (1 500 kW) | Moins de 0,58 €/kWh (annoncé) | Non communiqué |
Ces chiffres sont indicatifs : les tarifs évoluent souvent et varient d'une station à l'autre. Ils montrent néanmoins une segmentation nette. La recharge lente en grande surface est devenue presque aussi bon marché que la recharge à domicile, tandis que la recharge ultra-rapide sur autoroute reste deux à trois fois plus chère.
La fin du tarif unique
Une tendance de fond se dessine : le prix fixe disparaît. Tesla et Electra font varier leurs tarifs selon l'heure et la fréquentation, Ionity selon la station. Pour les opérateurs, c'est un moyen de lisser la demande et d'optimiser leurs revenus. Pour les conducteurs, c'est une source de confusion : le prix affiché la veille n'est pas forcément celui du lendemain.
À cela s'ajoute la multiplication des abonnements et des applications. Chaque réseau propose désormais sa formule, avec des seuils de rentabilité différents. Pour un conducteur qui recharge surtout chez lui et ne fait que quelques longs trajets par an, ces abonnements ont rarement un intérêt. Pour un gros rouleur, ils peuvent faire économiser plusieurs centaines d'euros par an.
La puissance
La course aux kilowatts se poursuit : 150 kW il y a quelques années, 300 à 400 kW aujourd'hui pour les meilleures stations, et 1 500 kW annoncés par BYD. Plus de 5 000 points de recharge en France dépassent déjà 350 kW.
Mais cette course a ses limites : c'est la voiture, et non la borne, qui fixe la puissance réellement acceptée. La plupart des modèles vendus aujourd'hui plafonnent entre 100 et 250 kW. Une borne de 400 kW n'apporte donc rien de plus à une citadine limitée à 100 kW. L'argument de la puissance pèse surtout pour les voitures haut de gamme et les longs trajets.
L'emplacement
Chaque famille d'acteurs a son terrain de prédilection. Les supermarchés tiennent les zones commerciales, les pétroliers et Ionity les autoroutes, Electra les villes, Tesla un mélange d'axes routiers et de zones commerciales. L'autoroute ne représente qu'environ 2 % des points de recharge, mais elle concentre des pics de fréquentation considérables : 2,5 millions de recharges y ont été enregistrées en juillet et août 2026.
Le bon emplacement dépend de l'usage. Les conducteurs sans solution de recharge à domicile, notamment en appartement, ont besoin de bornes près de chez eux, à un prix proche de celui de l'électricité domestique. Les voyageurs ont besoin de bornes puissantes et fiables sur les grands axes, et acceptent de payer plus cher pour gagner du temps.
La fiabilité
C'est peut-être l'arme la plus sous-estimée. Selon l'Avere-France, le taux de disponibilité technique des points de recharge s'établissait autour de 89 % en août 2026 : environ une borne sur dix était donc hors service à un instant donné. Rien n'agace plus un conducteur que d'arriver devant une borne en panne avec une batterie presque vide.
Les réseaux les mieux notés par les utilisateurs, comme Tesla, Fastned ou Electra, ont fait de la disponibilité un argument commercial central. À mesure que le marché mûrit, la fiabilité pourrait compter autant que le prix dans le choix d'un réseau.
La simplicité
Enfin, la facilité d'utilisation devient un critère déterminant. La réglementation européenne sur les infrastructures pour carburants alternatifs (AFIR) impose désormais le paiement par carte bancaire sur les nouvelles bornes rapides, ce qui permet de recharger sans abonnement ni application. Mais les meilleurs prix restent souvent réservés aux utilisateurs des applications, ce qui oblige les conducteurs à jongler entre plusieurs outils.
Un modèle économique encore fragile
Derrière la guerre des prix se cache une question simple : la recharge publique est-elle rentable ? La réponse dépend largement des acteurs.
Pour les supermarchés, la recharge n'a pas besoin d'être rentable en elle-même : elle sert à attirer et fidéliser les clients, comme le carburant à prix coûtant. Pour les pétroliers, elle est un relais de croissance indispensable, financé par des activités historiques encore très profitables. Pour Tesla et BYD, elle est un argument pour vendre des voitures.
Les spécialistes, eux, n'ont pas ce filet de sécurité. Leur rentabilité dépend directement du nombre de recharges par borne et de la marge réalisée sur chaque kWh. Or leurs coûts restent élevés : investissement initial, raccordement au réseau, abonnement électrique, maintenance, et prix de l'électricité, qui a encore augmenté au 1er août 2026. Le pari d'Electra et de ses concurrents est que la croissance rapide du parc électrique finira par faire tourner leurs bornes à plein régime.
Les pouvoirs publics continuent de soutenir le déploiement. Le programme Advenir, piloté par l'Avere-France et financé par les certificats d'économies d'énergie, dispose d'un budget de 520 millions d'euros et vise 250 000 nouveaux points de recharge financés d'ici fin 2027. L'objectif national reste fixé à 400 000 points publics en 2030, ce qui suppose d'accélérer nettement le rythme actuel d'installation.
Qui va gagner ?
Il est probable qu'il n'y aura pas un seul gagnant, mais plusieurs, chacun sur son segment. Trois grands usages se dessinent :
- La recharge du quotidien, lente et bon marché. Elle se fait d'abord à domicile, mais pour ceux qui n'ont pas de place de parking équipée, les supermarchés sont en train de s'imposer avec des prix proches de l'électricité domestique.
- La recharge urbaine rapide, pour les conducteurs sans garage, les chauffeurs VTC ou les professionnels. C'est le terrain d'Electra et des hubs urbains, où la fiabilité et la rapidité priment.
- La recharge de voyage, ultra-rapide, sur les grands axes. Tesla, Ionity, Fastned, TotalEnergies et bientôt BYD s'y affrontent, avec des prix plus élevés mais une concurrence qui devrait finir par les faire baisser.
Plusieurs évolutions sont à surveiller dans les prochains mois. La guerre des prix lancée par la grande distribution sur la recharge lente va-t-elle s'étendre à la recharge rapide ? Les réseaux spécialisés vont-ils se consolider, comme c'est souvent le cas sur les marchés d'infrastructure qui arrivent à maturité ? Et les constructeurs, à l'image de Tesla et de BYD, vont-ils multiplier les réseaux propriétaires pour fidéliser leurs clients ?
Une chose est sûre : pour les conducteurs, cette concurrence est une bonne nouvelle. Elle fait baisser les prix, pousse les opérateurs à améliorer la fiabilité de leurs bornes et accélère le déploiement du réseau. À condition de savoir s'y retrouver dans une offre de plus en plus foisonnante. Pour cela, nos guides des bornes de recharge publiques et de la recharge en voyage vous aideront à faire les bons choix.
Ce qu'il faut retenir
- Avec plus de 200 000 points publics et un usage en forte hausse, la recharge est devenue un marché très disputé.
- Six familles d'acteurs s'affrontent : grande distribution, pétroliers et énergéticiens, spécialistes de la recharge rapide, Ionity, Tesla et désormais BYD.
- Les prix vont de 0,17 € le kWh en grande surface à près de 0,70 € sur certaines bornes ultra-rapides sans abonnement.
- Le prix n'est pas la seule arme : puissance, emplacement, fiabilité et simplicité comptent de plus en plus.
- Le marché devrait se segmenter entre recharge du quotidien, recharge urbaine rapide et recharge de voyage, avec probablement une consolidation des acteurs.